On a toujours eu l’argent : soixante ans de baisse d’impôts pour le capital
Quand les gouvernements successifs nous répètent qu’il n’y a plus d’argent pour les pensions, l’école ou les soins de santé, les chiffres officiels racontent une toute autre histoire. Depuis soixante ans, chaque grande décision fiscale en Belgique a tiré dans le même sens : baisser les impôts des entreprises, des multinationales et des détenteurs de capital, pendant que le travail restait, lui, le plus lourdement taxé de l’OCDE. Voici les chiffres, et leurs sources.
L’impôt des sociétés, divisé par deux en quarante ans
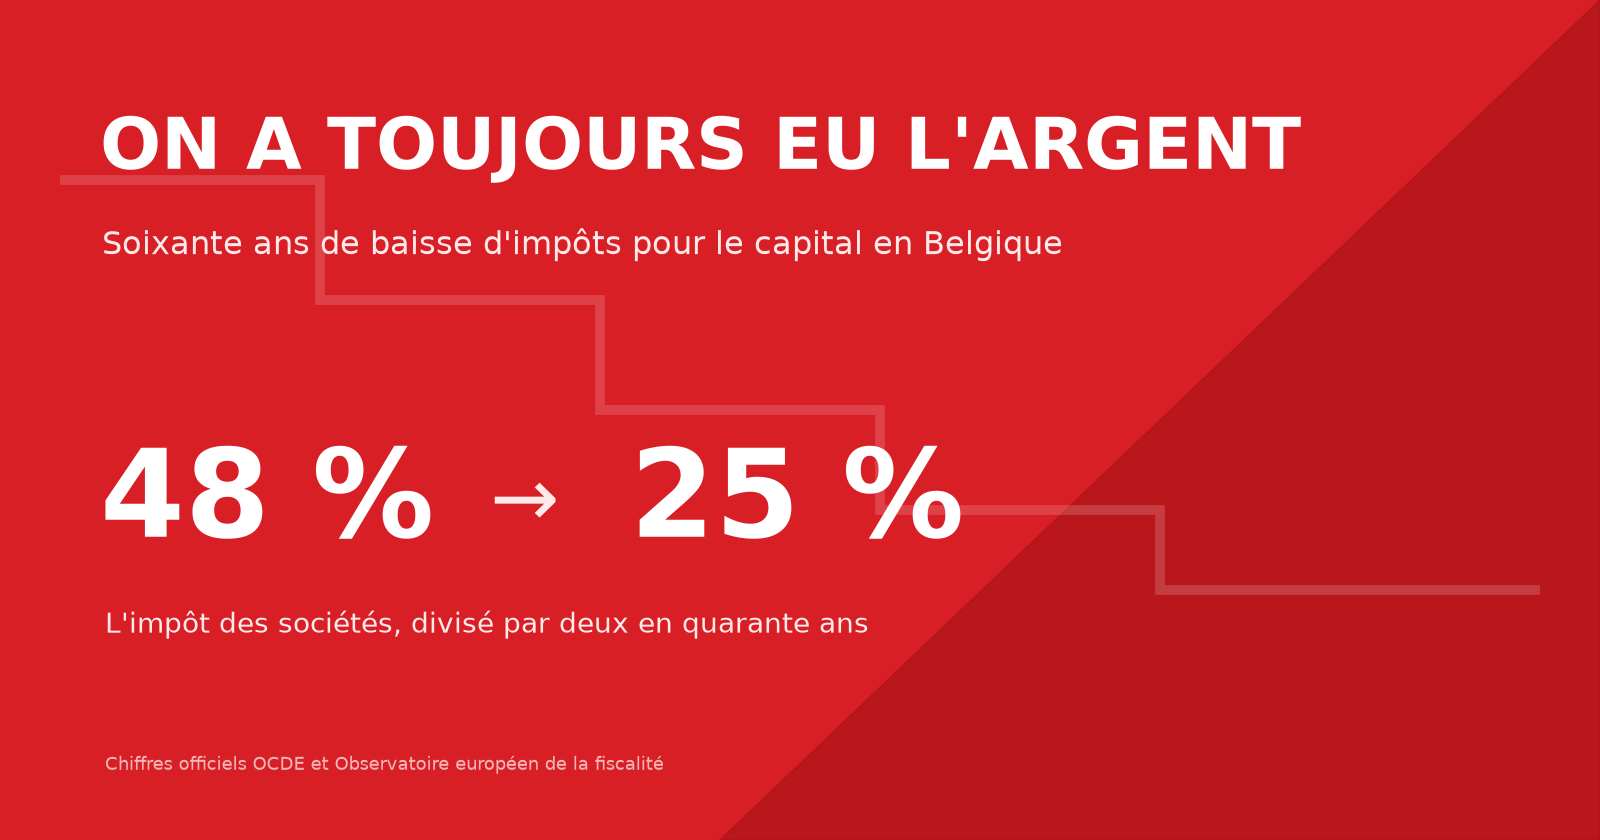
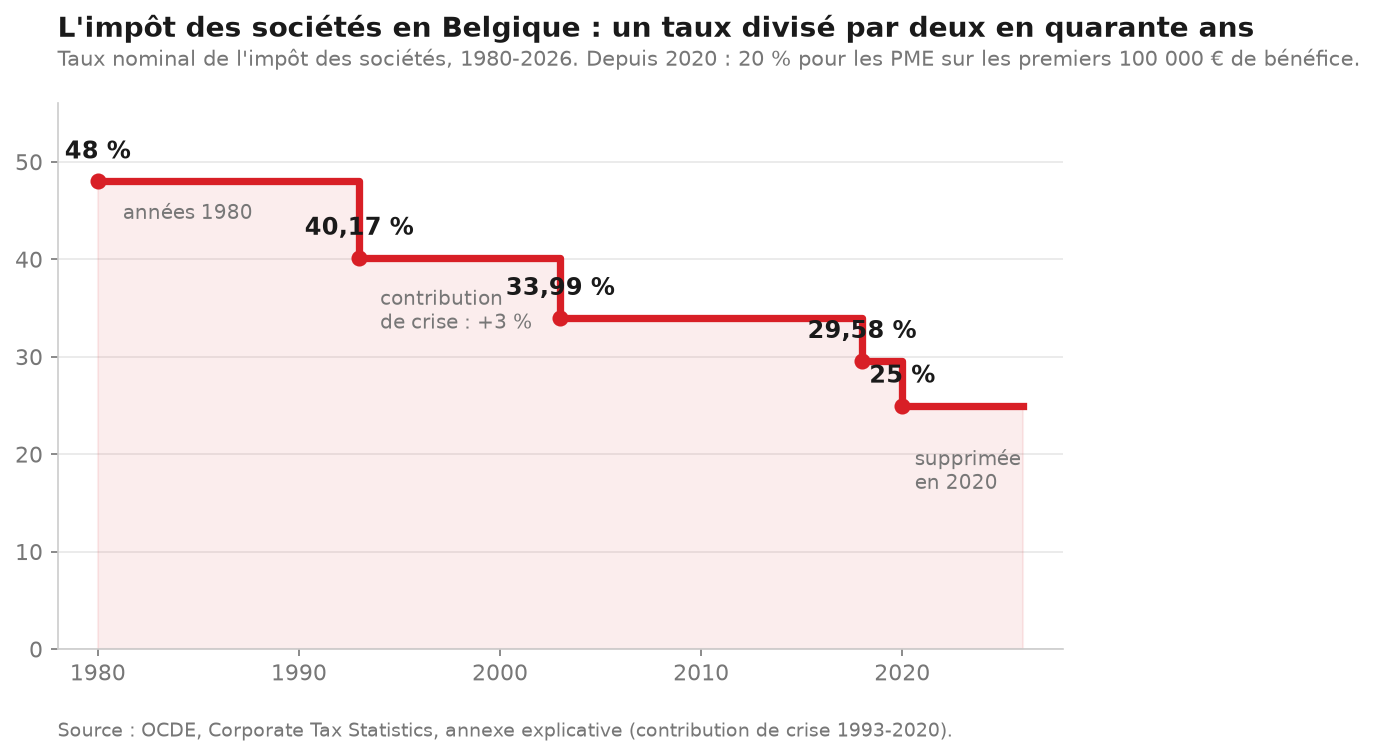
Le taux nominal de l’impôt des sociétés atteignait 48 % dans les années 1980. Il est passé à 40,17 % en 1993, à 33,99 % en 2003, à 29,58 % en 2018, puis à 25 % depuis 2020, avec même 20 % pour les PME sur les premiers 100 000 € de bénéfice. En quarante ans, le taux a été coupé en deux. La contribution de crise de 3 %, créée en 1993, a été supprimée en 2020. Ces chiffres ne sortent pas d’un tract : ils viennent de l’annexe officielle des statistiques fiscales de l’OCDE.
Ce que paient réellement les multinationales
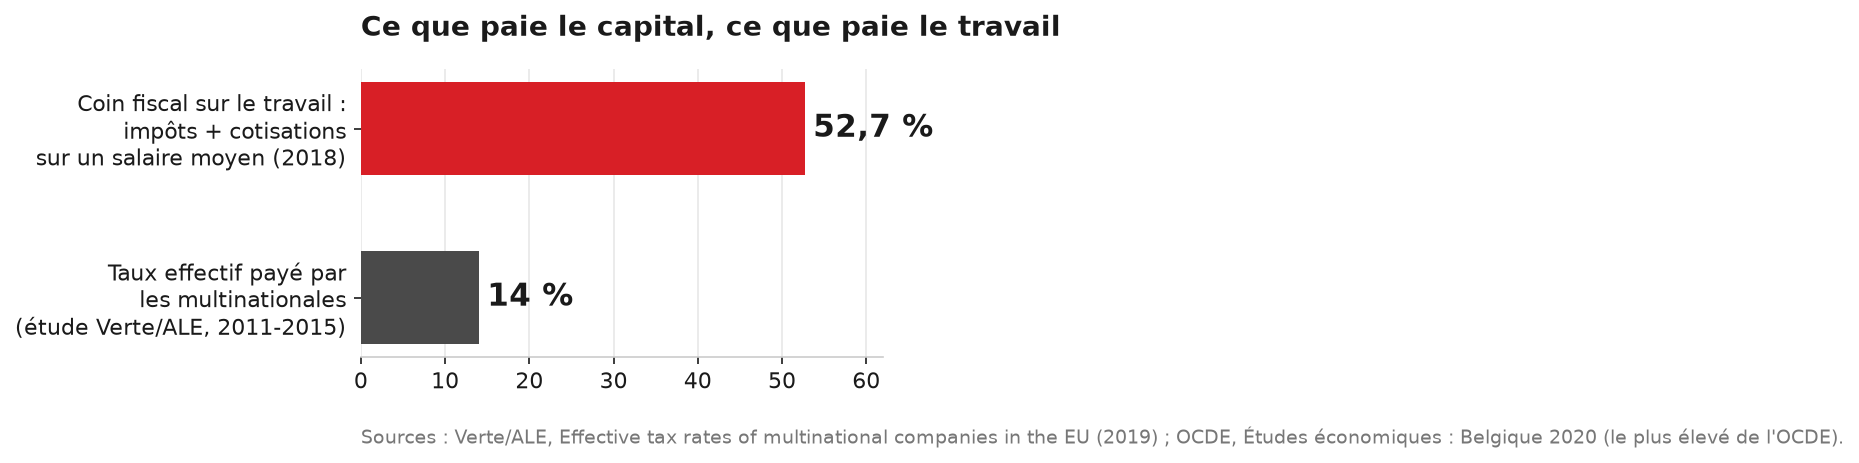
Le taux légal, c’est la théorie. Selon l’étude réalisée en 2019 pour le groupe des Verts et de l’ALE au Parlement européen, les multinationales en Belgique paient un taux effectif de 14 %, contre un taux nominal d’environ 33 % à l’époque. Et la Belgique fait partie des pays qui taxent le plus injustement : plus l’entreprise est grande, moins son taux d’imposition est élevé.
Le Rapport mondial sur l’évasion fiscale 2024 de l’Observatoire européen de la fiscalité, qui mobilise une centaine de chercheurs, calcule que les multinationales belges ont payé 4 milliards d’impôts de moins que le minimum européen de 15 %, sur la seule année 2023. À titre de comparaison, l’impôt des sociétés rapporte environ 20 milliards par an à l’État belge.
Quant à la déduction pour capital à risque, créée en 2006, elle permettait aux entreprises de déduire de leur base imposable jusqu’à 4,3 % de leurs fonds propres. Il a fallu dix-huit ans de dénonciation, dont celle du PTB, pour qu’elle soit supprimée début 2024.
Un impôt qui fond pour les plus riches
Le taux marginal supérieur de l’impôt des personnes physiques atteignait 72 % au plus fort des contributions de crise dans les années 1970. Il était encore de 55 % avant la réforme de 2002-2005, qui l’a plafonné à 50 %.
Côté capital, c’est encore plus frappant. Jusqu’en 2012, la plupart des dividendes d’actions émises après 1994 étaient taxés à 15 % seulement, avec un impôt libératoire : on ne paie rien de plus, même pour des millions. Les plus-values sur actions restent à ce jour exonérées d’impôt dans le cadre d’une gestion normale d’un patrimoine privé. Un euro gagné en bourse est mieux traité qu’un euro gagné en travaillant.
Au moment des successions, une maison peut être taxée jusqu’à 30 % en Wallonie et à Bruxelles, 27 % en Flandre. Hériter d’une entreprise familiale ne coûte rien en Wallonie, 3 % à Bruxelles et en Flandre. La fortune transmise est la mieux traitée de tout le système fiscal.
Pendant ce temps, le travail paie
Le coin fiscal sur le travail en Belgique, c’est-à-dire les impôts et cotisations prélevés sur un salaire moyen, est le plus élevé de toute l’OCDE : 52,7 % en 2018, contre une moyenne d’environ 36 % dans les pays membres.
Et le tax shift de 2016 a ajouté une couche : pour financer des allègements pour les entreprises et les indépendants, la TVA sur l’électricité et le gaz est passée de 6 % à 21 % en 2017. Elle a bien été ramenée temporairement à 6 % pendant la crise énergétique de 2022, avant d’être rétablie. Chaque ménage paie chaque mois ce que les multinationales ont économisé.
Une décision politique, qui se reprend
Impôt des sociétés de 48 % à 25 %, dividendes longtemps à 15 %, plus-values à 0 %, entreprises héritées à 0 %, pendant que le travail restait le plus taxé de l’OCDE et que la TVA sur l’énergie triplait : ce n’est pas une fatalité. Chaque taux, chaque niche, c’est une décision politique, qui se prend et qui se reprend.
Quand on nous annonce des économies dans les soins de santé ou une pension à 75 % au lieu d’un salaire décent, la question à poser est simple : pourquoi les grandes entreprises ne paieraient-elles pas le taux normal de 25 %, sans niches ? 25 %, c’est 25 %. C’est des milliards pour les services publics dont tout le monde dépend.
Téléchargez la fiche argumentaire complète (PDF), avec toutes les sources.
Sources
- OCDE, Corporate Tax Statistics, annexe explicative (taux de l’impôt des sociétés et contribution de crise, historique de l’impôt anticipé sur dividendes, taux de la déduction pour capital à risque 2006-2023)
- Verte/ALE, « Effective tax rates of multinational companies in the EU », 2019
- Observatoire européen de la fiscalité, « Rapport mondial sur l’évasion fiscale 2024 »
- OCDE, « Études économiques : Belgique 2020 » (coin fiscal le plus élevé de l’OCDE)
- FEBEG, taux de TVA sur l’électricité et le gaz
- Programme du PTB, « Nous supprimons les niches fiscales pour les grandes entreprises »